Permisos abiertos y obras sin permiso: cómo se verifican en Miami-Dade

Adriana Pelaez
Última actualización: 2026-09-28
Adriana Pelaez
Última actualización: 2026-09-28
Una propiedad puede verse impecable y arrastrar, en el expediente municipal, un trámite que nunca se cerró. Los permisos abiertos en Miami-Dade son permisos de construcción que se emitieron pero nunca recibieron la inspección final ni el certificado de terminación. Aparecen al pedir la búsqueda municipal previa al cierre y pueden complicar la operación, el seguro y cualquier obra futura. Conviene revisarlos antes de firmar, no después.
Un permiso abierto es el que se emitió para una obra —un techo nuevo, una piscina, una ampliación, un cambio de ventanas— y nunca pasó por la inspección final que lo cierra. Puede ocurrir porque el contratista abandonó el trabajo, porque nadie solicitó la inspección o porque el propietario cambió de planes. El registro queda en el sistema del municipio o del condado y sale a la luz en la búsqueda de gravámenes municipales que ordena la compañía de título antes del cierre. Mientras siga abierto, condiciona nuevos permisos sobre la misma propiedad.
Miami-Dade mantiene un buscador público de permisos en miamidade.gov/permits, donde se consulta por dirección o por número de folio. Ese buscador cubre el área no incorporada y los trámites que tramita el condado. Si la propiedad está dentro de un municipio —Doral, Hialeah, Coral Gables, Miami Beach y el resto—, el departamento de construcción de esa ciudad tiene su propio registro y es allí donde hay que mirar. En una operación de compraventa, la compañía de título suele encargar además una búsqueda formal que reúne permisos abiertos, multas y cargos de servicios públicos.
El artículo 553.79 de los Estatutos de Florida ordena buena parte de la materia. Su apartado (1)(c) establece que el permiso de una vivienda unifamiliar vence un año después de emitido o en la fecha de entrada en vigor de la siguiente edición del Código de Construcción de Florida, lo que ocurra más tarde, y permite que el gobierno local lo extienda. El apartado (16)(c) contempla que un permiso vencido cuya obra está sustancialmente terminada pueda cerrarse sin necesidad de sacar un permiso nuevo, lo que simplifica la regularización de trabajos antiguos.
El mismo estatuto protege a quien compra sin saberlo. El apartado (17)(a) prohíbe a la autoridad local negar un permiso de construcción, emitir un aviso de infracción o imponer multas, sanciones o cargos a un comprador de buena fe y a título oneroso por el solo hecho de que un permiso solicitado por un propietario anterior no se haya cerrado. El apartado (21)(a) agrega que, en permisos de una o dos unidades residenciales, la autoridad no puede exigir como condición la inspección de partes del inmueble que la obra no afecta directamente.
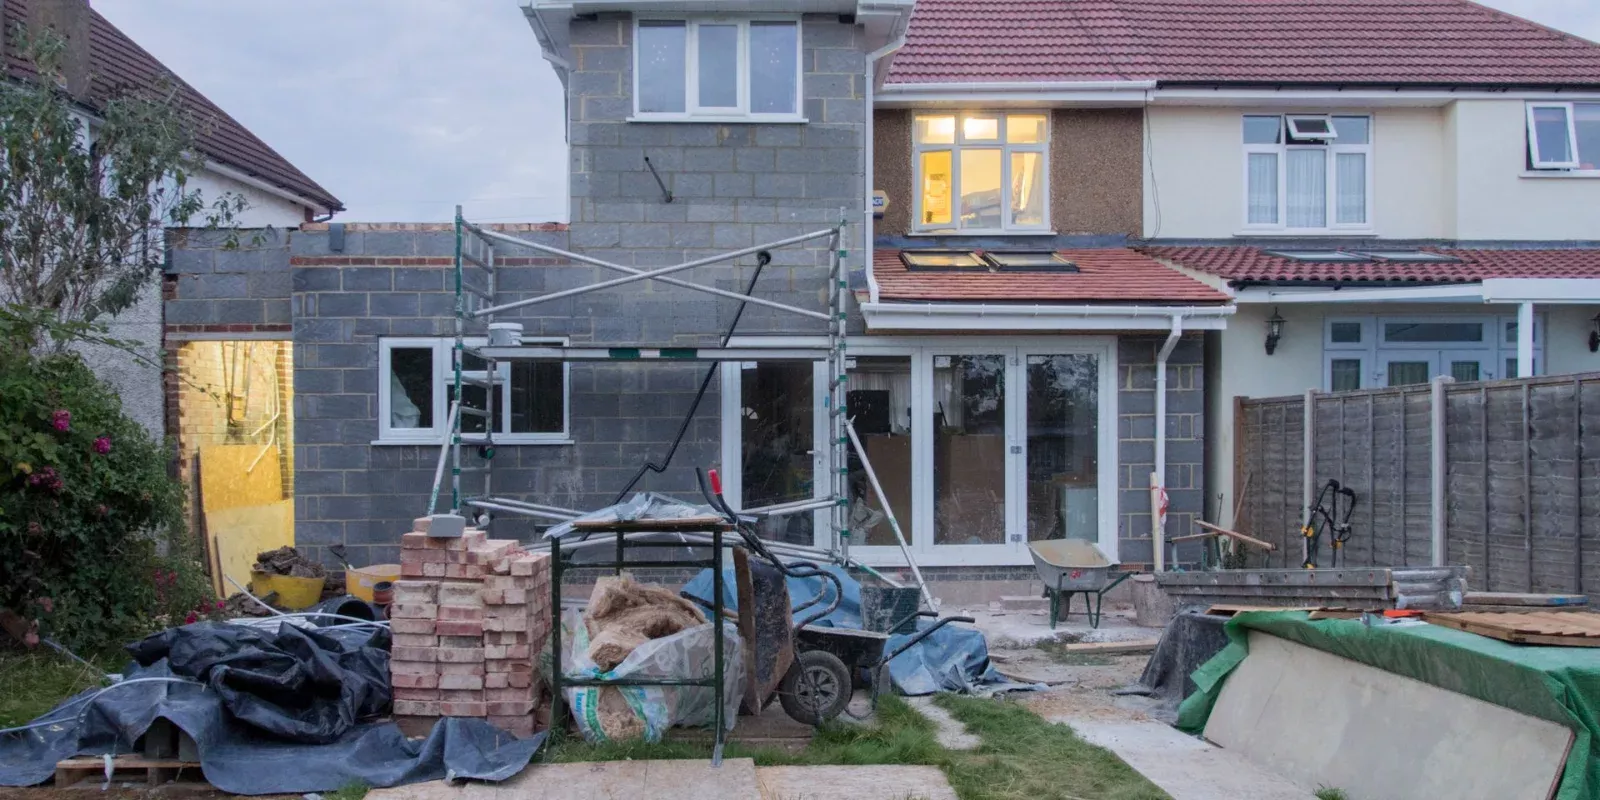
Distinto es el caso de la obra que nunca tuvo permiso: una habitación cerrada en la terraza, una eficiencia agregada, un techo cambiado sin trámite. Suele aparecer al comparar los planos del Tasador de la Propiedad con lo que se ve en la visita, o en el informe del inspector. Puede afectar la tasación, la emisión de la póliza y la posibilidad de financiar. En Florida el vendedor debe divulgar los hechos que conoce y que afectan materialmente el valor. Regularizarla exige un contratista licenciado y el permiso correspondiente.
¿Está por hacer una oferta y quiere saber qué figura en el expediente de la propiedad? Conversemos y coordinamos la revisión con el inspector y el abogado del equipo antes de que venza su período de inspección.
No siempre, pero es un punto de negociación. Según el caso puede cerrarse antes del cierre, resolverse con un crédito o quedar a cargo del comprador. Conviene decidirlo con el abogado de la operación y dejarlo por escrito en el contrato.
Lo define la negociación entre las partes, no la ley. Cuando la obra corresponde al vendedor, lo habitual es plantearlo dentro del período de inspección junto con el resto de los hallazgos.
En el departamento de construcción de esa ciudad. El buscador del condado no reemplaza el registro municipal, así que en una propiedad incorporada hay que revisar ambos.
La inspección de cuatro puntos y la de mitigación de viento documentan techo, electricidad, plomería y climatización. Si el trabajo no está documentado, la aseguradora puede pedir respaldo adicional. Ese análisis corresponde al agente de seguros.
Fuentes: Estatutos de Florida, artículo 553.79, apartados (1)(c), (16)(c), (17)(a) y (21)(a) (texto consultado el 28 de septiembre de 2026 en leg.state.fl.us); portal de permisos de Miami-Dade (miamidade.gov/permits). Artículo informativo; no constituye asesoría legal.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.
Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
Comprar una propiedad en Miami desde México: proceso y requisitos
México es uno de los principales países de origen de la compra extranjera en el sur de Florida. Qué pasos sigue un comprador mexicano, qué documentos necesita y qué obligaciones fiscales conviene prever.
El puntaje de crédito para comprar casa y su efecto en la hipoteca
Qué mide el puntaje de crédito, por qué no existe uno solo, qué umbrales usan los programas de préstamo en Florida y cómo influye en las condiciones que ofrece el prestamista.
Préstamos non-QM: qué son y para quién existen
Un préstamo non-QM es el que no cumple la definición de hipoteca calificada del Reglamento Z. No significa que carezca de reglas: la obligación del prestamista de verificar la capacidad de pago sigue siendo la misma.


