La inspección de cuatro puntos en Florida: qué revisa y por qué la pide la aseguradora

Adriana Pelaez
Última actualización: 2026-09-26
Adriana Pelaez
Última actualización: 2026-09-26
La inspección de cuatro puntos en Florida es uno de los trámites que más sorprende a quien compra por primera vez en Miami-Dade, sobre todo porque no la pide el prestamista ni el vendedor, sino la compañía de seguros. Sin ella, en muchas viviendas no hay póliza; y sin póliza no hay cierre. Conviene entonces saber qué revisa, cuándo se exige y qué ocurre si el informe señala algo.
Es un informe breve, realizado por un inspector autorizado, que describe el estado y la antigüedad de cuatro sistemas de la vivienda. No es un requisito legal ni forma parte del contrato de compraventa: es un requisito de suscripción de las aseguradoras, que lo usan para decidir si emiten la póliza y en qué condiciones. Su lógica es sencilla: la mayor parte de los siniestros residenciales en Florida se origina en esos cuatro sistemas, de modo que la compañía quiere verlos antes de asumir el riesgo. Por eso el informe se escribe pensando en el suscriptor y no en el comprador: describe lo que la aseguradora necesita saber, no todo lo que el comprador querría saber.
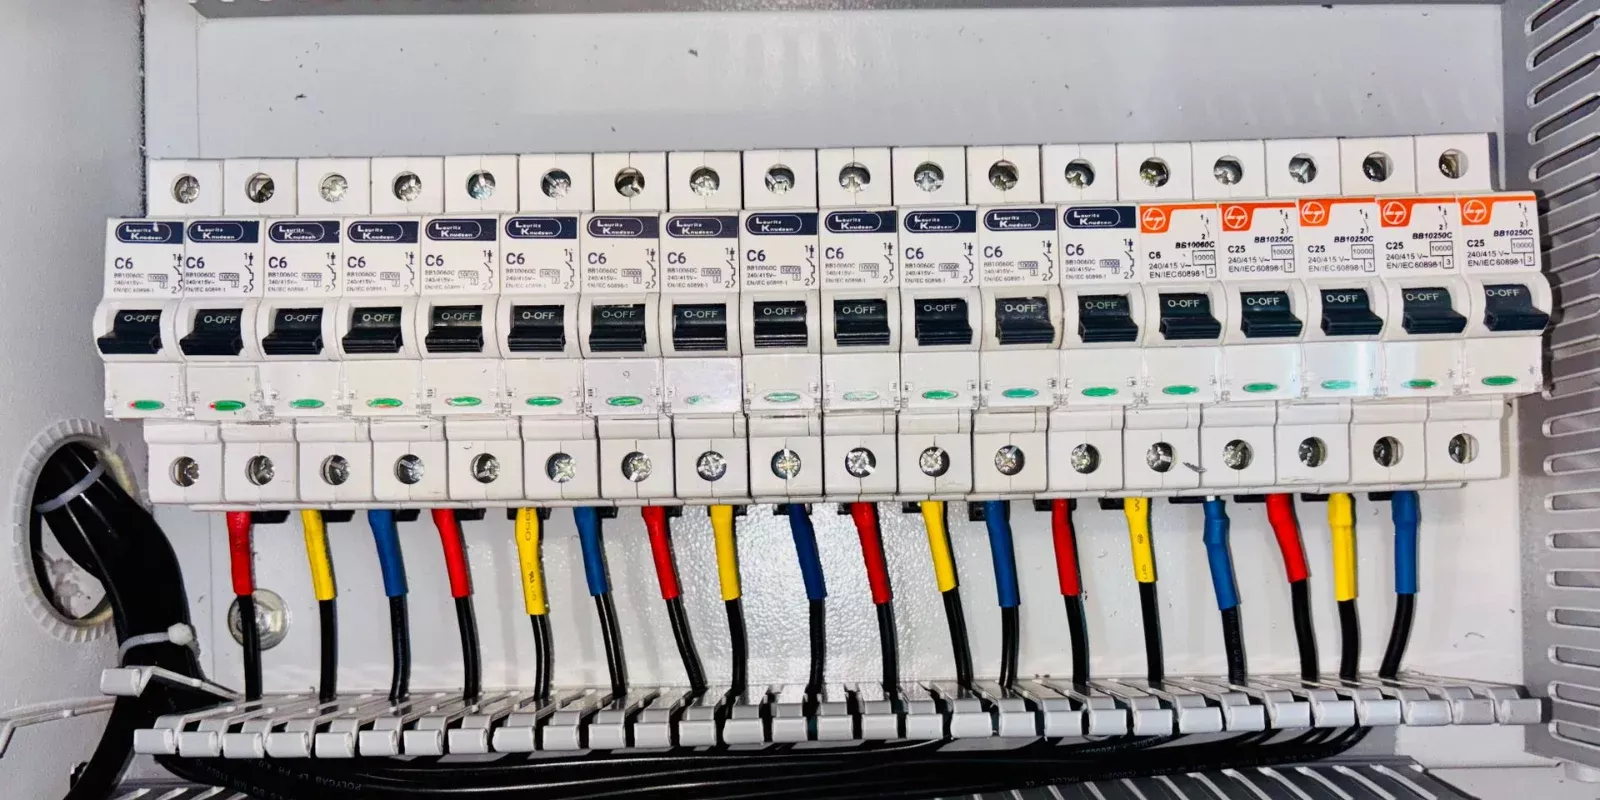
El primero es el techo: material, antigüedad estimada, vida útil restante y presencia de daños o filtraciones. El segundo es el sistema eléctrico: tipo de panel y capacidad, tipo de cableado, presencia de fusibles en lugar de interruptores y condiciones que la industria considera problemáticas. El tercero es la plomería: material de las cañerías de suministro y desagüe, antigüedad del calentador de agua y señales de filtración. El cuarto es la climatización: tipo y antigüedad del equipo, estado general y funcionamiento. El inspector documenta cada punto con fotografías; el informe suele tener pocas páginas y se entrega en un formulario que la aseguradora reconoce.
El criterio varía según la compañía y se basa en la antigüedad de la vivienda. Citizens Property Insurance, la aseguradora estatal, exige la inspección de cuatro puntos en todas las solicitudes de propietario, vivienda y casa móvil correspondientes a propiedades con más de veinte años. Además pide una inspección de techo aparte cuando el techo blando supera los veinticinco años o el techo duro supera los cincuenta, y en esos casos exige documentación que acredite al menos cinco años de vida útil restante. Las aseguradoras privadas fijan sus propios umbrales, que suelen ubicarse entre los veinte y los treinta años. En un condado con buena parte del parque construido antes de 2000, es un trámite frecuente.
Son dos informes distintos y no se reemplazan entre sí. La inspección general de vivienda la contrata el comprador durante el período de inspección, cubre la propiedad completa y sirve para decidir si sigue adelante o renegocia. La de cuatro puntos la exige la aseguradora, se limita a los sistemas descritos y sirve para emitir la póliza. Es común que ambas se coordinen con el mismo profesional en la misma visita, lo que ahorra tiempo, pero el comprador debe pedirlas por separado: contratar solo la de cuatro puntos deja sin revisar la estructura, los cimientos, la envolvente, los electrodomésticos y todo lo demás.
Las respuestas posibles de la aseguradora son varias: emitir la póliza sin observaciones, emitirla con condiciones —por ejemplo, con cobertura de techo a valor real y no de reposición—, condicionar la emisión a que se corrija un punto concreto, o declinar el riesgo. Cuando el informe llega dentro del período de inspección, el comprador todavía tiene margen para negociar la corrección con el vendedor o para retirarse. Cuando llega después, las opciones se estrechan. De ahí la recomendación práctica: iniciar la gestión del seguro en los primeros días del contrato, no en la última semana antes del cierre.
Si está comprando una vivienda con algunos años en Miami-Dade y quiere ordenar las inspecciones y el seguro desde el primer día, escríbame al +1 305 988 7230. Coordino el calendario con el inspector y con el agente de seguros del equipo.
Habitualmente el comprador, porque es quien necesita la póliza. Es un costo menor comparado con el de la inspección general y suele contratarse junto con ella.
En general no. Las aseguradoras la piden a partir de cierta antigüedad, y Citizens la exige para propiedades con más de veinte años.
Depende del edificio y de la aseguradora. En un condominio la póliza maestra cubre la estructura y la póliza individual del propietario responde por la unidad, de modo que el alcance de lo que se revisa cambia.
Cada compañía fija su criterio, y lo habitual es que acepte informes recientes. Conviene confirmarlo con el agente de seguros antes de encargarlo.
Fuentes: Citizens Property Insurance Corporation, requisitos de inspección para solicitudes de propietario, vivienda y casa móvil (citizensfla.com, consultado el 26 de septiembre de 2026). MIAMI REALTORS, estadísticas de Miami-Dade de agosto de 2026. Este artículo es informativo y no sustituye la asesoría de un agente de seguros licenciado, un inspector, un prestamista o un abogado.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.
Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
Condominios en Doral: antigüedad del edificio, reservas e inspecciones
Cómo verificar la antigüedad de un edificio en Doral, qué exigen la inspección de hito y el estudio de reservas, y qué documentos revisar antes de comprar un condominio.
Comprar una propiedad en Miami desde Colombia: proceso y transferencias
Cómo comprar una casa en Miami desde Colombia: cifras de compradores colombianos, régimen cambiario del Banco de la República, titularidad, financiamiento, transferencias y los impuestos estadounidenses que conviene anticipar.
Cómo se estructura una oferta competitiva sin renunciar a las protecciones
Qué hace competitiva una oferta de compra en Miami-Dade, qué contingencias conviene conservar y qué condiciones sí se pueden mover para mejorar la propuesta.


