La estrategia BRRRR explicada

Adriana Pelaez
Última actualización: 2026-10-05
Adriana Pelaez
Última actualización: 2026-10-05
La estrategia BRRRR aparece con frecuencia en conversaciones sobre inversión inmobiliaria, casi siempre presentada como una fórmula. En realidad es la descripción de un ciclo, y cada una de sus etapas está sujeta a reglas concretas: licencias de contratista, permisos municipales, requisitos de documentación del alquiler y plazos de antigüedad para refinanciar. Este artículo repasa esas reglas con fuentes públicas, sin proyectar rendimientos ni cifras de ninguna operación en particular.
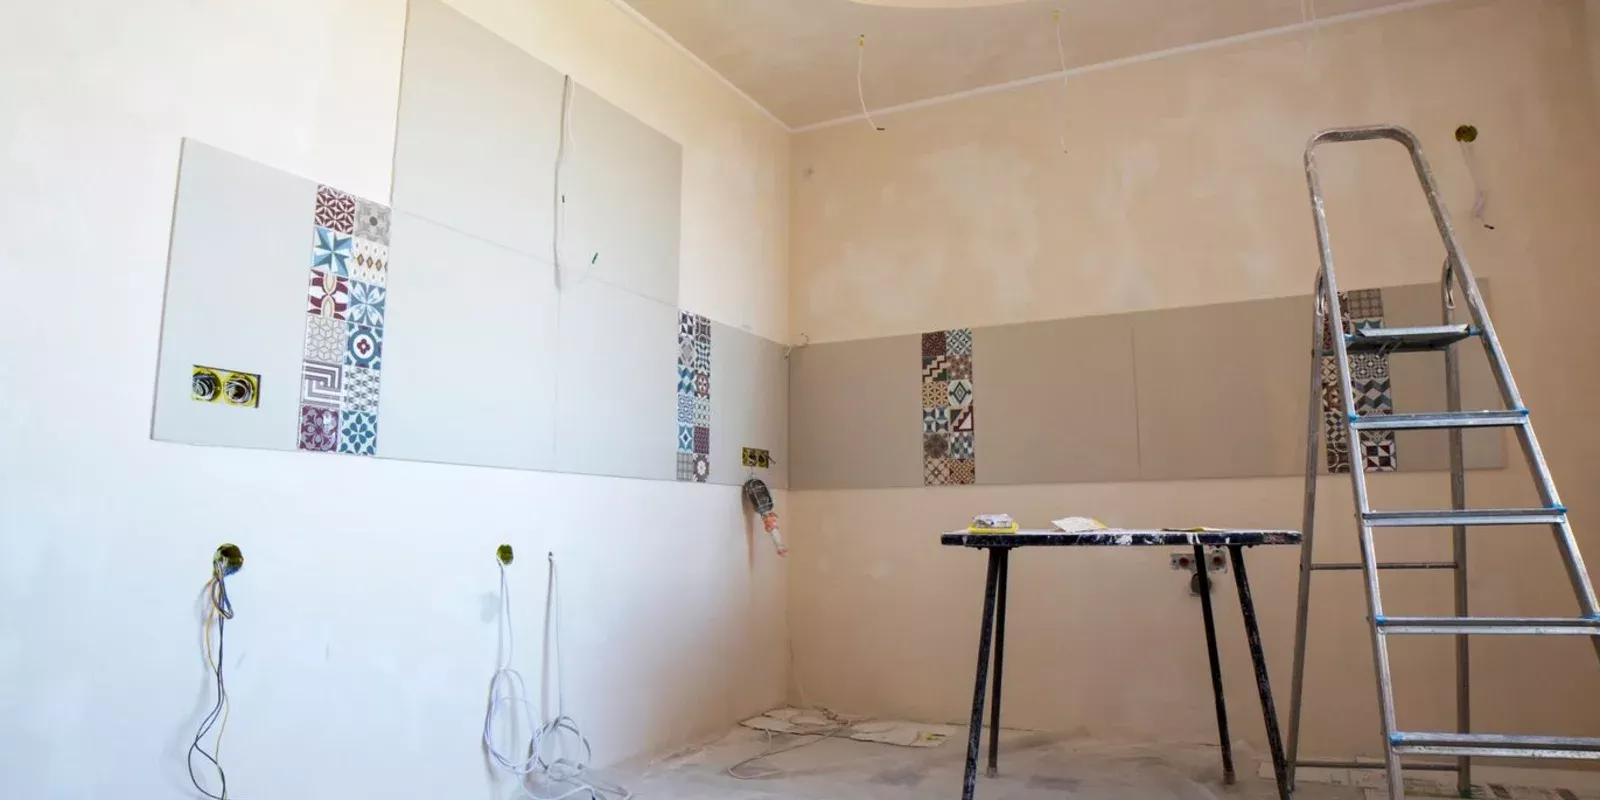
Las cinco letras corresponden a las iniciales en inglés de comprar, remodelar, alquilar, refinanciar y repetir. La idea es adquirir una propiedad que admita mejoras, ejecutarlas, ponerla en alquiler y después refinanciarla con retiro de capital para recuperar parte de lo invertido y destinarlo a la siguiente operación. Dicho así suena lineal. En la práctica, el ciclo depende de tres cosas que no controla el inversionista: el tiempo que tardan los permisos, el valor que determine el tasador después de la obra y los plazos que el prestamista exige antes de aceptar un refinanciamiento con retiro de capital.
El artículo 489.113 de los Estatutos de Florida exige estar certificado o registrado para ejercer la contratación en el estado, y obliga a subcontratar los trabajos eléctricos, mecánicos, de plomería, de techo, de hojalatería, de piscina y de aire acondicionado salvo que el contratista tenga la credencial estatal correspondiente en ese oficio. En Miami-Dade, los permisos y su estado se consultan en el buscador público del condado. Conviene recordar además el artículo 553.79, que protege al comprador de buena fe frente a permisos abiertos dejados por un propietario anterior, pero no exime de cerrar los que se abran con la obra propia.
Poner la propiedad en alquiler no basta: hay que poder acreditarlo en los términos del prestamista. Según la guía de venta de Fannie Mae, la renta de mercado se documenta con los formularios 1007 o 1025 del tasador, y para computar ingreso positivo de alquiler en una propiedad multiunidad que es residencia principal se exigen doce meses de experiencia administrando propiedades, acreditados con declaraciones de impuestos o con los contratos vigentes. En propiedades de inversión de dos a cuatro unidades, la matriz de elegibilidad de Fannie Mae fija una relación préstamo-valor máxima del 75 %, puntaje mínimo de 680 y reservas de seis meses.
Es la etapa donde más planes se desajustan. La guía de Fannie Mae para refinanciamientos con retiro de capital exige que al menos un prestatario figure en el título durante al menos seis meses antes de la fecha de desembolso del nuevo préstamo, y que la primera hipoteca existente tenga al menos doce meses de antigüedad medidos de fecha de pagaré a fecha de pagaré. Si la propiedad estuvo listada para la venta, debe haberse retirado del mercado en la fecha de desembolso o antes. Existe la excepción del financiamiento diferido para quien compró al contado, con condiciones propias.
El ciclo depende de una variable que nadie puede fijar de antemano: el valor que el tasador asigne a la propiedad una vez terminada la obra. Si ese valor queda por debajo de lo esperado, el retiro de capital se reduce y el ciclo se detiene. A eso se suman los costos que el método suele subestimar —permisos, seguro durante la obra, meses sin renta y el propio costo del nuevo préstamo— y el hecho de que cada prestamista aplica sus propios criterios por encima de los mínimos de Fannie Mae. El análisis numérico de una operación concreta corresponde al prestamista y al contador.
¿Está evaluando una propiedad para remodelar y alquilar en Miami-Dade? Escriba al +1 305 988 7230 y revisamos juntos el estado de permisos, el uso permitido y las reglas de arrendamiento antes de que haga una oferta.
Es la sigla en inglés de comprar, remodelar, alquilar, refinanciar y repetir: describe un ciclo de inversión, no un producto financiero ni un programa de préstamo.
Según la guía de Fannie Mae, al menos un prestatario debe llevar seis meses en el título y la primera hipoteca existente debe tener al menos doce meses de antigüedad, con la excepción del financiamiento diferido.
La contratación en Florida requiere certificación o registro, y el artículo 489.113 obliga a subcontratar oficios como electricidad, plomería, techo y aire acondicionado sin la credencial correspondiente. El alcance de cualquier excepción lo confirma el municipio.
No. El retiro de capital depende del valor que determine el tasador después de la obra y de los criterios del prestamista, de modo que el resultado no se conoce hasta esa etapa.
Fuentes: Estatutos de Florida, artículos 489.113 y 553.79; Condado de Miami-Dade, buscador público de permisos; Fannie Mae, Selling Guide B2-1.3-03, B3-3.1-08 y Eligibility Matrix. Consultado el 5 de octubre de 2026.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.
Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
Cómo elegir la propiedad correcta siendo comprador primerizo en Miami
Separar lo necesario de lo deseable, entender que implica cada tipo de propiedad y leer el inventario del submercado antes de decidir la primera compra en Miami-Dade.
Elegir vivienda familiar en Doral: qué evalúan las familias
Doral concentra una parte importante de la demanda familiar de Miami-Dade. Que se evalua antes de comprar: zona, asignacion escolar, tipo de propiedad y cifras del submercado.
Escuelas magnet y programas de elección en Miami-Dade
El distrito escolar asigna por dirección, pero también ofrece programas de elección a los que se postula. Cómo funciona la solicitud a escuelas magnet, cuál es el calendario y qué conviene comprobar antes de decidir una zona de vivienda.


