Invertir en un dúplex o multifamiliar de 2 a 4 unidades

Adriana Pelaez
Última actualización: 2026-10-04
Adriana Pelaez
Última actualización: 2026-10-04
Entre la casa unifamiliar y el edificio de apartamentos existe un formato intermedio que muchos compradores pasan por alto: la propiedad de dos a cuatro unidades. Invertir en un dúplex o en un pequeño multifamiliar permite combinar vivienda propia e ingreso de alquiler, y se financia con las mismas reglas que una casa residencial. Este artículo explica qué cambia frente a una compra unifamiliar y qué obligaciones legales asume quien arrienda en Florida.
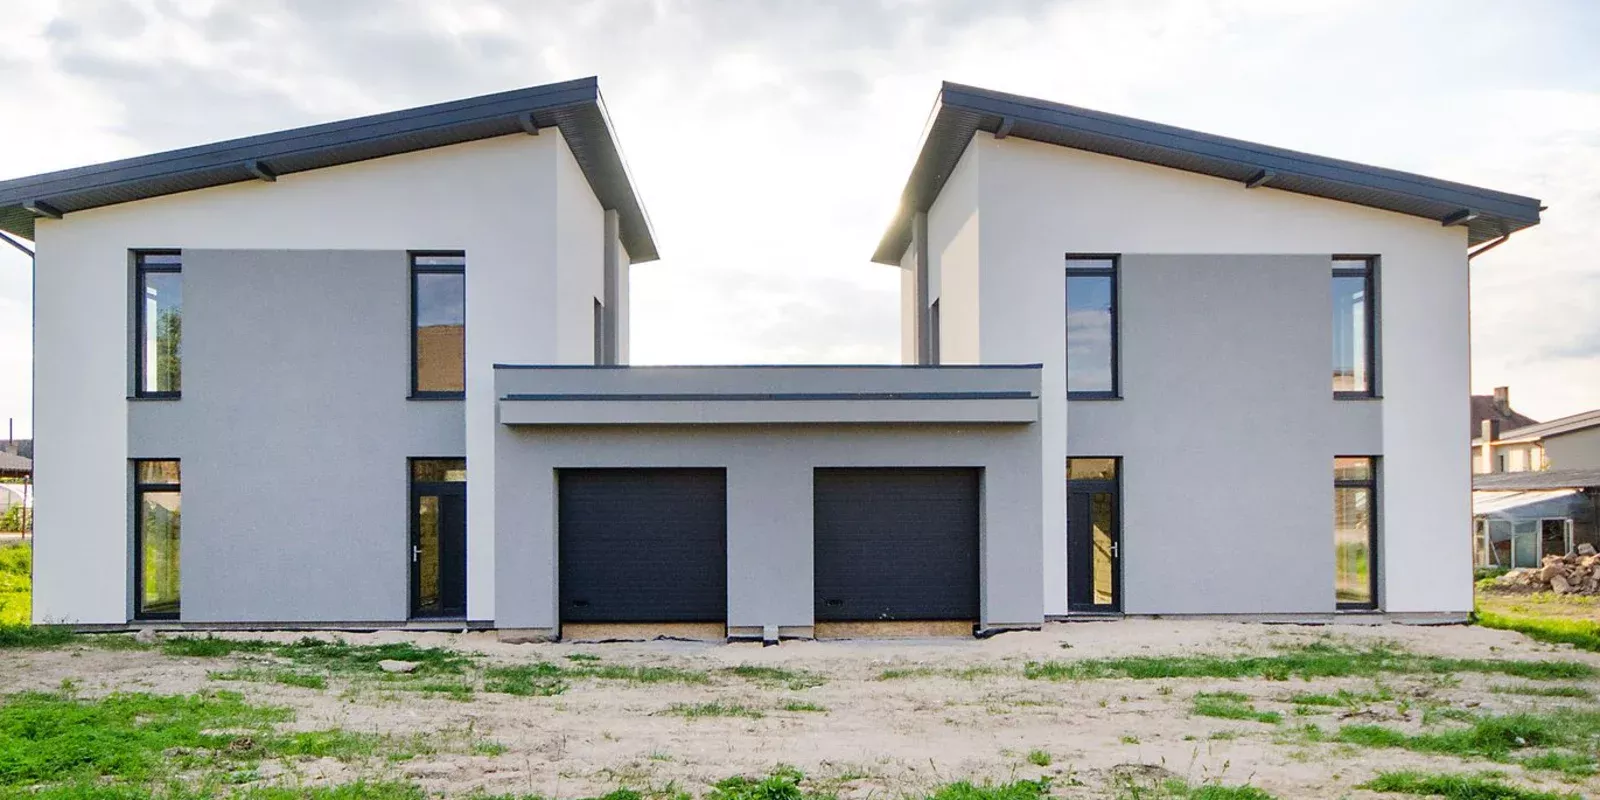
Una propiedad de dos a cuatro unidades es una sola parcela con varias viviendas independientes, cada una con su cocina, su baño y su acceso propio. El dúplex es el caso más común, pero el formato incluye triplex y cuádruplex. La distinción importa porque, a partir de cinco unidades, el financiamiento pasa al circuito comercial, con criterios y plazos distintos. Dentro del límite de cuatro, Fannie Mae y la Administración Federal de Vivienda tratan la propiedad como residencial: préstamos de plazo largo, tasa fija y pagos iniciales mucho menores que los de una operación comercial.
La matriz de elegibilidad de Fannie Mae fija, para una compra de dos a cuatro unidades que será residencia principal, una relación préstamo-valor máxima del 95 por ciento, con puntaje mínimo de 680 cuando esa relación supera el 75 por ciento y de 640 cuando no lo supera, más reservas de seis meses. Si la propiedad será de inversión, el máximo baja al 75 por ciento. Los límites escalan por unidad: para 2026 el límite conforme en Miami-Dade es de 832,750 dólares en una unidad, 1,066,250 en dos, 1,288,800 en tres y 1,601,750 en cuatro.
Cuando el comprador ocupa una de las unidades, Fannie Mae permite sumar el ingreso neto positivo de alquiler a sus ingresos e incluir el pago mensual completo de la hipoteca entre sus obligaciones; para usar ese ingreso positivo exige doce meses de experiencia administrando propiedades, acreditados con declaraciones de impuestos o contratos vigentes. En la FHA, la carta a prestamistas 2023-17 admite el 75 por ciento de la menor de dos cifras, la renta de mercado estimada por el tasador o la del contrato, y pide reservas de tres meses en propiedades de tres y cuatro unidades.
Quien compra un multifamiliar pequeño asume la posición de arrendador y queda sujeto a la parte II del capítulo 83 de los Estatutos de Florida. El artículo 83.49 regula la custodia del depósito, con aviso escrito al inquilino en treinta días y devolución en quince cuando no hay reclamo. El 83.57 fija los preavisos para terminar un arrendamiento sin plazo: sesenta días año a año, treinta en mensuales y siete en semanales. El 83.56 establece el aviso de tres días por falta de pago, y el 83.53 exige aviso y horario razonables para acceder a la unidad.
La primera comprobación es si todas las unidades son legales: una casa con una eficiencia agregada sin permiso no es un dúplex a efectos del prestamista ni del asegurador. El buscador público de permisos del condado, en miamidade.gov/permits, permite revisar el historial. El artículo 553.79(17)(a) de los Estatutos de Florida protege al comprador de buena fe frente a permisos que un propietario anterior dejó abiertos, aunque cerrarlos suele ser condición práctica para financiar. Conviene verificar también la zonificación y la asegurabilidad con el agente de seguros del equipo.
Si está evaluando un dúplex o un multifamiliar pequeño en Miami-Dade y quiere ordenar el análisis antes de ofertar, comuníquese al +1 305 988 7230 para coordinar una conversación.
Hasta cuatro. A partir de cinco unidades la operación se evalúa con criterios comerciales, con plazos y requisitos de pago inicial distintos de los de un préstamo residencial.
Depende del programa. Fannie Mae exige doce meses de experiencia administrando propiedades para contar el ingreso positivo; la FHA admite el 75 por ciento de la renta de mercado o del contrato, la menor de las dos.
La relación préstamo-valor máxima de Fannie Mae para dos a cuatro unidades ocupadas por el propietario es del 95 por ciento. El monto concreto lo confirma el prestamista según el programa y el perfil del prestatario.
El prestamista y el asegurador pueden no reconocerla, y su renta no contaría en la calificación. Conviene verificar el historial de permisos de la propiedad antes de ofertar.
Fuentes: Fannie Mae, Eligibility Matrix y Selling Guide B3-3.1-08; Departamento de Vivienda y Desarrollo Urbano, cartas a prestamistas 2025-23 y 2023-17; Agencia Federal de Financiamiento de la Vivienda, límites conforme 2026; Estatutos de Florida, capítulo 83, parte II, y artículo 553.79. Consultadas el 4 de octubre de 2026.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.
Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
El programa EB-5 y los bienes raíces: qué permite y qué no
El EB-5 exige invertir en una empresa comercial que cree empleo, no comprar una propiedad. Montos vigentes, requisito de diez puestos de trabajo y por qué la tenencia pasiva de inmuebles queda excluida.
Vender una casa con hipoteca pendiente: cómo se liquida el préstamo en el cierre
Vender una casa con hipoteca es la situación más común en Miami-Dade. Cómo funciona la carta de liquidación que exige el artículo 701.04 de los Estatutos de Florida, qué incluye la cifra, en qué plazo debe registrarse la cancelación y qué ocurre con una segunda hipoteca o una línea de crédito.
Planificación sucesoria con inmuebles en Florida: testamento y fideicomiso
El inmueble suele ser el activo más valioso de una familia y el que más se complica al heredarse. Cómo funcionan el testamento, la sucesión judicial y el fideicomiso revocable en Florida.


