Comunidades cerradas en Doral: qué incluye la cuota de la asociación
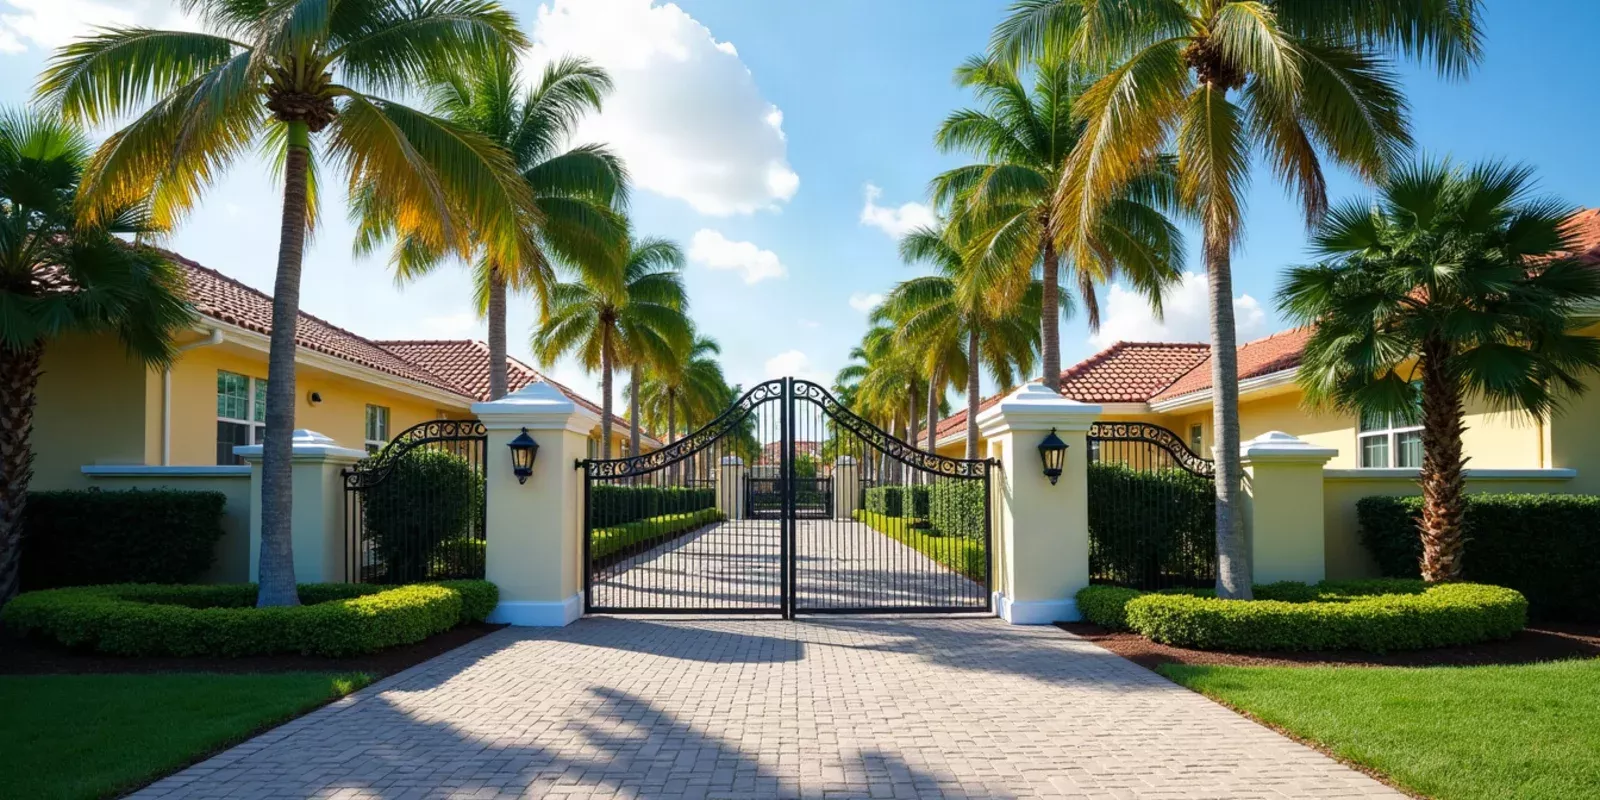
Buena parte de la oferta residencial de Doral se organiza en comunidades cerradas: conjuntos de casas, townhouses o edificios con acceso controlado, calles internas y áreas comunes administradas por una asociación de propietarios. Quien compra allí no adquiere solamente la vivienda: asume además una cuota periódica y un conjunto de reglas. Entender qué incluye esa cuota, qué queda fuera y dónde se documenta es una de las verificaciones más rentables antes de presentar una oferta en cualquiera de las comunidades cerradas de Doral.
La figura habitual en las urbanizaciones de casas y townhouses es la asociación de propietarios, regulada por el capítulo 720 de los Estatutos de Florida. Nace con una declaración de convenios, condiciones y restricciones que se registra en el Condado de Miami-Dade y acompaña a la propiedad: obliga a todos los compradores sucesivos, no solo a quien firmó originalmente. Ese documento define los límites de lo común y lo privado, crea la obligación de pagar cuotas y fija cómo se aprueban los presupuestos. La administración queda en manos de una junta directiva electa, que suele contratar a una empresa administradora. Conviene distinguirla de la asociación de condominio, regulada por el capítulo 718 y sujeta a requisitos distintos de reservas e inspecciones.
El contenido varía de una comunidad a otra, pero en las urbanizaciones cerradas del oeste de Miami-Dade suele cubrir un grupo reconocible de partidas:
En algunas comunidades de townhouses la cuota incluye además el seguro del casco del edificio, el techo o la pintura exterior. Son esas inclusiones las que explican que una cuota alta no siempre sea una cuota cara: dos comunidades vecinas con montos distintos pueden estar comprando cosas distintas.
La cuota no sustituye a los costos propios de la vivienda. Fuera de ella quedan el impuesto a la propiedad, el seguro de la unidad, los servicios públicos individuales, el mantenimiento del interior y, en las casas unifamiliares, todo lo que ocurre dentro de los linderos del lote.
Tampoco entran las cuotas especiales, que la junta puede aprobar para financiar obras no previstas en el presupuesto, ni las multas por incumplimiento de las reglas. Verificar si hay una cuota especial aprobada o en discusión es tan importante como conocer el monto mensual.
Conviene pedir y leer la declaración de convenios y sus enmiendas, los estatutos y el reglamento interno, el presupuesto vigente, los estados financieros del último ejercicio, las actas de las últimas reuniones de la junta, el certificado de estoppel que indica si la unidad está al día y cualquier constancia sobre litigios u obras pendientes.
La lectura de las actas suele ser la más reveladora: allí aparecen la discusión sobre el techo que se acerca al final de su vida útil, la renovación del seguro o el aumento de cuota que todavía no se ha votado. En nuestro equipo trabajamos con abogados y contadores que revisan estos documentos cuando el caso lo amerita.
Si está evaluando una vivienda en una comunidad cerrada de Doral, podemos revisar juntos los documentos de la asociación y su presupuesto antes de que presente una oferta. Escríbame al +1 305 988 7230 y coordinamos una conversación.
El capítulo 720 fija los derechos básicos del propietario frente a la asociación: acceso a los registros oficiales, aviso de las reuniones, procedimiento para las multas y límites a las facultades de la junta. En 2024 la ley CS/CS/HB 1203 amplió esas obligaciones e incorporó requisitos adicionales de transparencia, entre ellos deberes de publicación documental para las asociaciones de mayor tamaño y reglas más precisas sobre la formación y las responsabilidades de los directores. Para el comprador, el efecto práctico es que hoy hay más información disponible y menos excusas para no revisarla.
No. La fija el presupuesto anual aprobado por la asociación y se aplica según la fórmula de reparto de la declaración. Lo que sí se negocia entre comprador y vendedor es quién paga las cuotas pendientes al momento del cierre.
Sí. Forma parte del gasto mensual de vivienda que el prestamista considera al calcular la relación deuda-ingreso, junto con el capital, los intereses, el impuesto y el seguro.
La asociación puede aplicar intereses y gastos de cobranza y, conforme al capítulo 720, registrar un gravamen sobre la propiedad e iniciar acciones de ejecución.
Fuentes: Estatutos de Florida, capítulos 720 y 718; CS/CS/HB 1203 (2024), vigente desde el 1 de julio de 2024; Miami-Dade Property Appraiser. Consultadas el 25 de septiembre de 2026.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.

Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
Casas en venta en Miami-Dade: cómo leer el inventario antes de elegir zona
Cuántas propiedades hay disponibles, cómo se reparten entre casa unifamiliar y condominio, cuántos meses de oferta tiene cada segmento y qué plazos maneja el mercado de Miami-Dade, con las cifras públicas más recientes.
Kendall: qué ofrece el suroeste de Miami-Dade a quien busca casa unifamiliar
Kendall concentra en el suroeste del condado un parque de vivienda de baja densidad, urbanizaciones planificadas y servicios consolidados. Cómo está organizada la zona, qué la conecta con el resto de Miami-Dade y qué conviene verificar antes de comprar allí.
Hipoteca para extranjeros en Florida: cómo funciona el financiamiento del comprador no residente
Existen programas de préstamo para compradores extranjeros en Florida. Qué documentación suele intervenir, cómo se diferencian de un préstamo convencional y qué especialistas participan en el proceso.


