Casas nuevas en Homestead: cómo se verifican comunidades y constructores
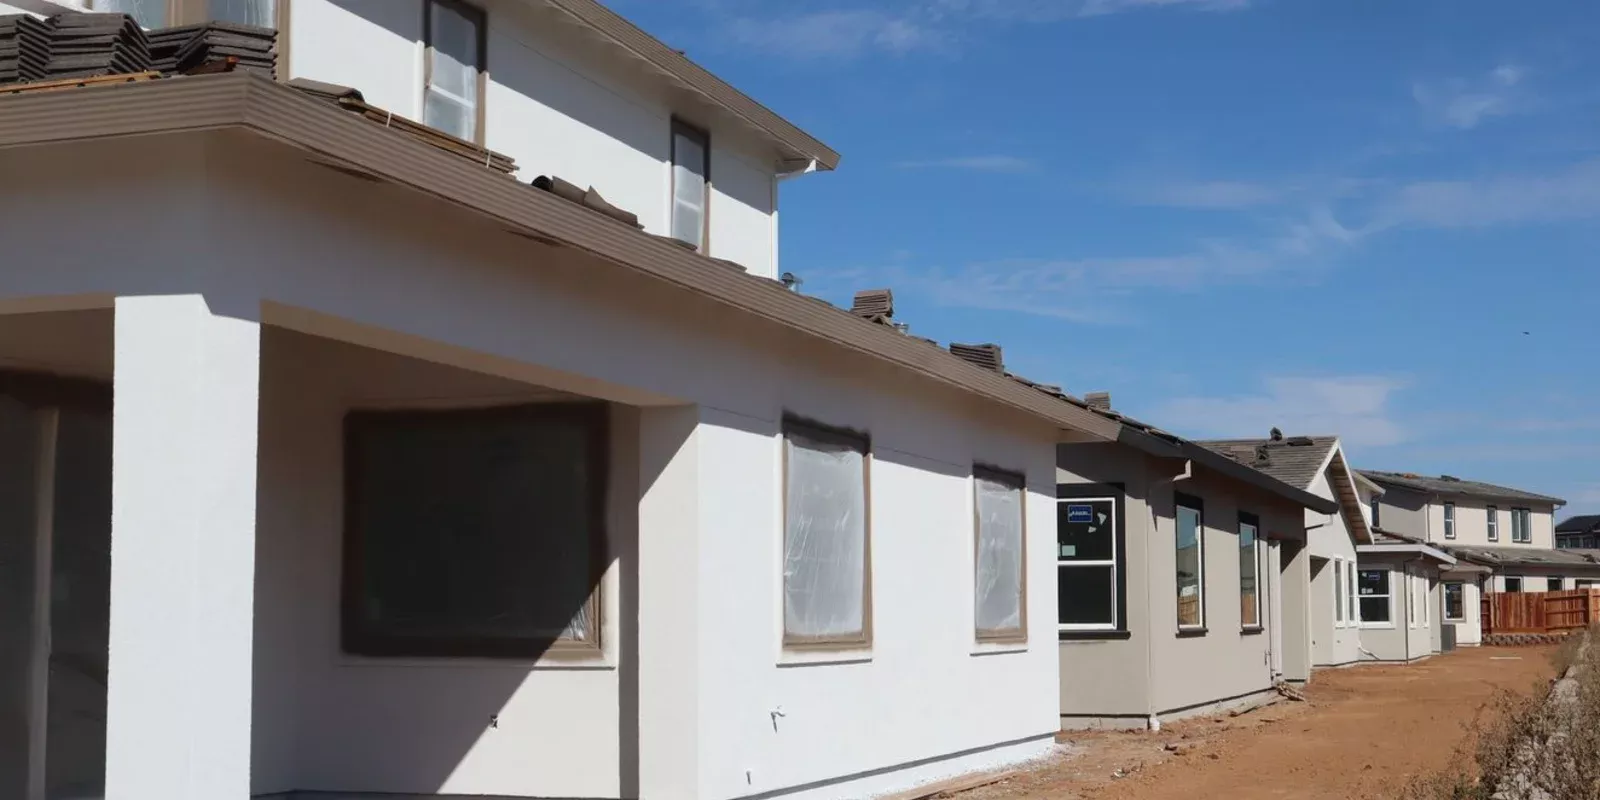
Buena parte de la obra nueva de casa unifamiliar del condado se levanta en su extremo sur, y Homestead es uno de sus focos. Quien busca casas nuevas en Homestead suele llegar por el precio de entrada, pero la decisión se juega en detalles que no aparecen en el folleto: quién construye, qué cargos recurrentes trae la comunidad y qué exige la ubicación en materia de seguro. Estas son las verificaciones que conviene hacer antes de reservar.
La Encuesta de Permisos de Construcción de la Oficina del Censo registra las unidades de vivienda privada autorizadas en Miami-Dade: 13,393 en 2021, 11,605 en 2022, 12,781 en 2023, 10,608 en 2024 y 16,535 en 2025, sumando todas las estructuras. En paralelo, QuickFacts estima para Homestead 86,242 residentes en julio de 2025 frente a 80,737 en el censo de 2020, sobre 15.08 millas cuadradas. El valor mediano de la vivienda ocupada por su propietario es de 380,000 dólares y el ingreso mediano del hogar, de 65,423.
La ubicación de la obra nueva no es casual. El Plan Integral de Desarrollo Maestro del condado define dónde y cómo puede desarrollarse el suelo en un horizonte de diez a veinte años, y el Límite de Desarrollo Urbano separa el área urbana de las tierras exteriores. Las enmiendas al plan se tramitan tres veces al año —enero, mayo y octubre—, además de un proceso expedito, y cada siete años se revisa de forma integral mediante el Evaluation and Appraisal Report. Conocer ese marco explica por qué ciertas comunidades se concentran en determinados corredores.
En Florida, el artículo 489.113 de los Estatutos exige estar certificado o registrado para ejercer la contratación, y obliga a subcontratar los trabajos eléctricos, mecánicos, de plomería, de techo, de hojalatería, de piscina y de aire acondicionado, salvo que se tenga la credencial estatal correspondiente. La licencia se comprueba en el registro público del estado, con el nombre exacto de la empresa que firma el contrato, que no siempre coincide con la marca comercial del proyecto. Conviene además confirmar quién responde por la garantía después de la entrega.
Muchas comunidades planificadas se financian mediante un distrito de desarrollo comunitario del capítulo 190 de los Estatutos, con junta de cinco supervisores designada inicialmente por el promotor y bonos de obligación general limitados al 35 % del valor tasado y a cuarenta años de plazo. Esas cuotas suelen cobrarse por el método uniforme del artículo 197.3632: aparecen en el aviso combinado del impuesto a la propiedad, con audiencia pública previa y aviso individual, y su falta de pago genera un certificado de impuestos sobre el inmueble.
En el sur del condado la dirección exacta importa. Las designaciones de FEMA —A y AE, AH y AO, V y VE, o B, C y X— determinan si el seguro contra inundación es obligatorio, y el certificado de elevación documenta la altura del primer piso respecto del terreno. Conviene además recordar que la póliza del Programa Nacional de Seguro contra Inundación tiene un plazo de espera general de treinta días, con excepciones vinculadas a una operación hipotecaria. Las primas concretas las cotiza un agente de seguros antes de comprometerse con el cierre.
Si está comparando comunidades de obra nueva en el sur de Miami-Dade, podemos acompañarle en las visitas, revisar el contrato del constructor y verificar los cargos recurrentes antes de que firme una reserva. Escriba al +1 305 988 7230.
Se consulta el registro público estatal con el nombre exacto de la empresa que firma el contrato. La ley exige estar certificado o registrado para ejercer la contratación en Florida.
Es una contribución no ad valórem que financia la infraestructura de la comunidad. Suele cobrarse junto con el impuesto a la propiedad en el aviso combinado y su impago puede derivar en un certificado de impuestos.
Depende de la zona de FEMA de la dirección. En las zonas A y V el seguro es obligatorio, y el certificado de elevación documenta la altura del primer piso para la tarificación.
Sí. La Oficina del Censo publica la Encuesta de Permisos de Construcción, que registró 16,535 unidades privadas autorizadas en Miami-Dade durante 2025.
Fuentes: Oficina del Censo de Estados Unidos, Building Permits Survey y QuickFacts de Homestead city; Miami-Dade, Plan Integral de Desarrollo Maestro y Límite de Desarrollo Urbano; Estatutos de Florida, artículos 489.113, 197.3632 y capítulo 190; 44 CFR 59.1 y 64.3 y FEMA, certificado de elevación. Consultados el 6 de octubre de 2026.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.

Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
El depósito de garantía: cuánto, quién lo custodia y cuándo se devuelve
El depósito que acompaña a una oferta no lo recibe el vendedor. Quién puede custodiarlo en Florida, en qué plazos debe depositarse, en qué casos se devuelve al comprador y qué ocurre cuando las partes reclaman lo mismo.
Asegurabilidad de una vivienda en Miami-Dade: qué revisa el asegurador antes de emitir la póliza
Año de construcción, cubierta, sistemas, protecciones frente a viento, zona de inundación e historial de siniestros: qué evalúa una aseguradora y en qué momento del proceso conviene pedir las cotizaciones.
Qué es una escritura Lady Bird en Florida
La escritura Lady Bird permite transferir una vivienda al fallecimiento sin pasar por el proceso sucesorio, conservando el control total en vida. Qué es, qué la distingue del usufructo vitalicio clásico y qué revisa el abogado antes de otorgarla.


