Townhouses en Doral: qué distingue a este formato en la zona
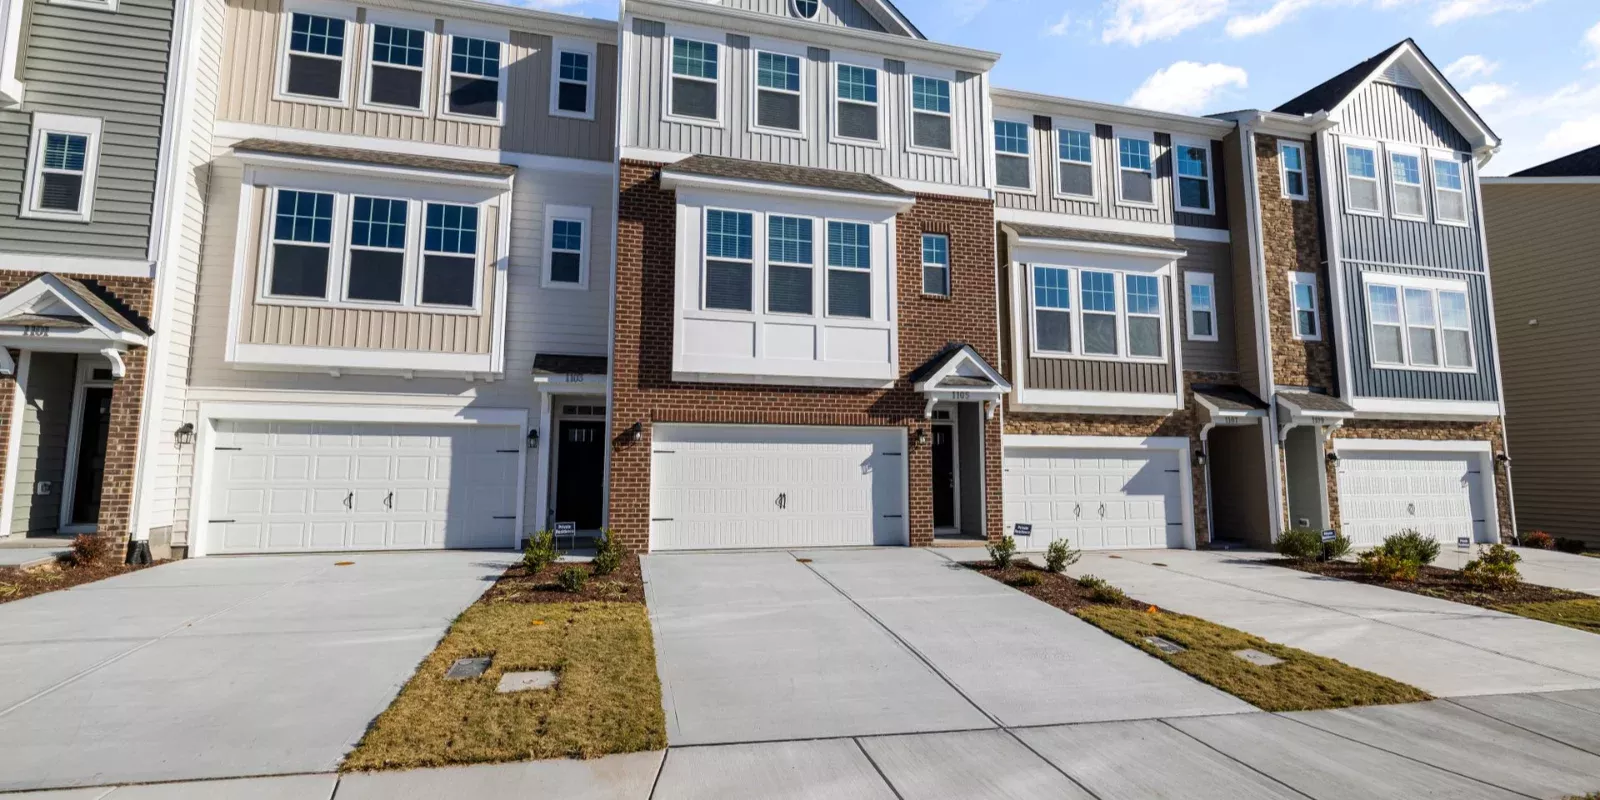
Quien busca vivienda en el oeste de Miami-Dade se encuentra pronto con un formato intermedio. Los townhouses en Doral ocupan un espacio propio entre la casa unifamiliar aislada y el apartamento en torre: dos o tres plantas, paredes medianeras, garaje o cochera propia, patio pequeño y una asociación que administra el conjunto. Entender qué se compra exactamente evita confusiones que aparecen tarde, cuando ya hay un contrato firmado.
La palabra townhouse describe una tipología arquitectónica —vivienda adosada de varias plantas— pero no define por sí sola el régimen de propiedad. En Miami-Dade, una vivienda que a la vista es un townhouse puede estar registrada legalmente como propiedad en dominio pleno dentro de una asociación de propietarios, o como unidad de un régimen de condominio.
La diferencia no es cosmética. Determina qué documentos rigen el conjunto, qué se incluye en la escritura, cómo se aprueban las cuotas y qué ley aplica a la asociación. Ese dato aparece en la escritura y en los documentos del régimen, y conviene verificarlo antes de ofertar, no durante el período de inspección.
En los reportes de MIAMI REALTORS, las viviendas adosadas se agrupan con los condominios. En agosto de 2026, ese segmento registró en Miami-Dade 911 ventas, una mediana de precio de 408,000 dólares, 11,495 propiedades activas y 12.1 meses de oferta, frente a los 4.9 meses del segmento de casas unifamiliares. El 50.5 % de esas operaciones se pagó en efectivo.
La lectura es que el comprador de este segmento dispone, en términos generales, de más inventario y más tiempo para decidir que quien busca casa unifamiliar. Ahora bien, el dato agregado del condado no describe una comunidad concreta de Doral: dentro de un mismo mercado conviven conjuntos con rotación alta y otros donde casi nada se vende en meses. Eso se mide comunidad por comunidad.
El reparto de responsabilidades lo fija el documento que rige el conjunto, y varía. En términos generales, la asociación suele encargarse de las áreas comunes, el paisajismo exterior, la seguridad perimetral y, en algunos casos, elementos de la envolvente como el techo o la pintura exterior. El propietario se ocupa del interior y de lo que el documento le asigne expresamente.
Los puntos que conviene aclarar por escrito antes de comprar son concretos: quién reemplaza el techo, quién mantiene el aire acondicionado y el calentador de agua, quién responde por el patio y las cercas, qué cubre la póliza maestra frente a la póliza individual, y qué reglas existen sobre arrendamiento, mascotas y vehículos.
Si está comparando townhouses en Doral, puedo ayudarle a leer los documentos de cada comunidad y a entender qué está comprando en cada caso. Escriba al +1 305 988 7230 y coordinamos una consulta.
Cuando la propiedad está registrada en dominio pleno dentro de una asociación de propietarios, el préstamo suele tramitarse de forma similar al de una casa unifamiliar. Cuando está bajo régimen de condominio, el prestamista evalúa también el edificio o el conjunto: morosidad, reservas, litigios y proporción de unidades arrendadas pueden condicionar la aprobación.
En materia de seguro ocurre algo parecido. En un conjunto con póliza maestra, el propietario contrata una cobertura individual que se articula con la de la asociación; en dominio pleno, la póliza suele ser completa sobre la estructura. Qué póliza corresponde y qué cubre en cada caso lo define el agente de seguros a partir de los documentos del conjunto.
El formato suele encajar con quien busca espacio interior de casa sin el mantenimiento exterior de un lote propio, con familias que priorizan una comunidad cerrada y con inversionistas orientados al alquiler familiar de largo plazo, siempre que las reglas del conjunto lo permitan.
Encaja menos con quien quiere ampliar, modificar la fachada o instalar elementos que requieran aprobación del comité de arquitectura; con quien necesita estacionamiento para varios vehículos o embarcaciones; y con quien busca alquiler de corto plazo, restringido en la mayoría de las comunidades.
Se comporta según su propio segmento. MIAMI REALTORS reporta las viviendas adosadas junto con los condominios, cuyo inventario y ritmo de absorción difieren de los de la casa unifamiliar. Conviene comparar con propiedades del mismo formato y zona.
Depende de las reglas del conjunto. Muchas comunidades fijan plazos mínimos de arrendamiento, períodos de espera desde la compra o cupos de unidades arrendadas. Es un punto que se verifica en los documentos antes de ofertar.
No necesariamente. La póliza maestra cubre lo que definen los documentos del conjunto; el resto corresponde a la póliza individual del propietario. Su agente de seguros puede indicarle dónde termina una y empieza la otra.
Fuentes: MIAMI REALTORS, estadísticas del mercado del sur de Florida de agosto de 2026; Estatutos de Florida, capítulos 718 y 720. Consultadas el 24 de septiembre de 2026.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.

Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
Financiamiento DSCR en Florida: cómo evalúa el prestamista una propiedad de inversión
Qué mide un préstamo DSCR, en qué se diferencia de una hipoteca residencial, qué revisa el prestamista en la propiedad y dónde encaja esta herramienta en el mercado de Miami-Dade.
Qué es una servidumbre en una propiedad
Una servidumbre es el derecho de un tercero a usar una parte de una propiedad ajena para un fin determinado. No cambia la titularidad, pero sí limita el uso del lote, y en Florida el capítulo 704 de los Estatutos regula varias de sus modalidades.
Financiamiento para compradores primerizos en Florida: opciones y requisitos
Prestamo convencional, FHA, VA y jumbo, programas de asistencia para el pago inicial y los criterios que evalua el prestamista antes de aprobar una hipoteca en Florida.


