Residencias de marca en Miami: qué implica comprar en un edificio con marca hotelera
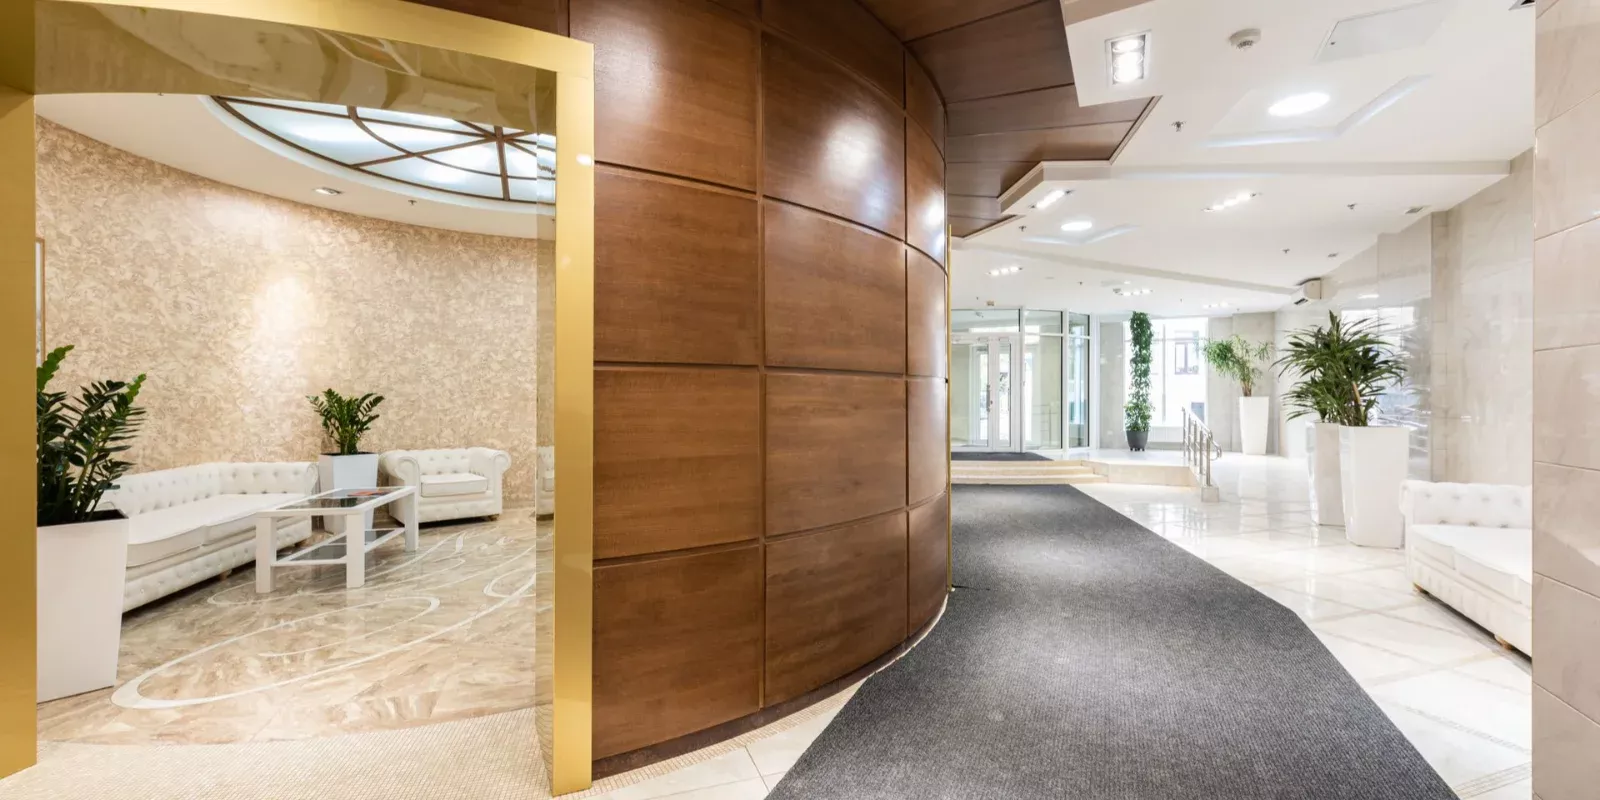
Las residencias de marca en Miami —apartamentos en edificios que llevan el nombre de una cadena hotelera o de una casa de diseño— se han multiplicado en Brickell, Downtown y la franja costera. Para el comprador, la marca no es solo un nombre en la fachada: define quién administra los servicios, qué costos recurrentes soporta la unidad y, en ciertos casos, si el préstamo convencional está disponible. Conviene separar el atractivo comercial de la estructura jurídica y financiera que hay detrás.
Desde el punto de vista legal, una residencia de marca es un condominio corriente: se rige por el capítulo 718 de los Estatutos de Florida y tiene su declaración, su asociación y sus cuotas. Lo que añade la marca es un acuerdo de licencia entre el desarrollador o la asociación y la empresa hotelera, que cede el uso del nombre y fija estándares de servicio, diseño y operación. Ese contrato tiene plazo, condiciones de renovación y causales de terminación; si se extingue, el edificio conserva su construcción pero pierde el nombre.
La marca se financia. La regalía por el uso del nombre, el contrato de administración y el nivel de servicio comprometido —conserjería, valet, mantenimiento de áreas comunes, personal de recepción— se reflejan en el presupuesto de la asociación y, por tanto, en la cuota mensual de cada unidad. El comprador debería pedir el presupuesto vigente y el contrato de administración, no la presentación de ventas. Conviene además preguntar qué ocurre con la cuota si la marca cambia o el acuerdo termina, y si el presupuesto separa los servicios opcionales de los obligatorios.
Fannie Mae declara inelegibles los proyectos con características de hotel o resort. Su guía de venta enumera señales concretas: que la asociación esté licenciada como hotel, motel o entidad de hospitalidad; que los documentos limiten la ocupación del propietario durante parte del año; que obliguen a incorporar la unidad a un fondo común de alquiler o a compartir las ganancias del arrendamiento; y la presencia de recepción, limpieza diaria, alquileres diarios o administración por una compañía hotelera que facilite el alquiler transitorio. También pesa que el nombre legal contenga «hotel», «motel» o «resort». Un proyecto así queda fuera del préstamo convencional.
El artículo 509.032(7)(b) impide a un gobierno local prohibir los alquileres vacacionales o regular su duración y frecuencia, salvo que la norma se haya adoptado el 1 de junio de 2011 o antes; el capítulo 509 exige además licencia estatal de alojamiento público transitorio. En el área no incorporada de Miami-Dade se requiere un certificado de uso anual antes de publicar el anuncio. Pero la ley estatal no obliga a ningún edificio a permitirlo: manda la declaración. El artículo 718.110(13) añade que una enmienda que prohíba o limite el alquiler solo alcanza a quienes la consienten y a quienes compran después de su vigencia.
En obra nueva, el artículo 718.503 obliga al desarrollador a entregar los documentos de oferta, y el comprador dispone de quince días para rescindir desde la firma o desde la recepción de esos documentos. Allí figuran la declaración, los estatutos, el presupuesto estimado y los contratos con partes relacionadas. En reventa se piden el presupuesto vigente, los estados financieros, el estudio de integridad estructural de reservas que exige el artículo 718.112 y las actas de la junta. Comparar el presupuesto estimado del prospecto con las cuotas reales tras la entrega suele ser la lectura más reveladora.
¿Está evaluando una residencia de marca en Brickell, Downtown o la costa? Escríbame al +1 305 988 7230 y revisamos juntos los documentos de oferta y el presupuesto antes de que firme una reserva.
No. La marca influye en el servicio, en los costos recurrentes y en el posicionamiento comercial del edificio, pero el valor depende del mercado, del edificio y de la unidad. Ningún acuerdo de licencia asegura un resultado de inversión.
Depende de la declaración y de las reglas del edificio, no solo de la ley estatal. Hay proyectos concebidos para la estancia corta y otros que la prohíben. Se verifica en los documentos del condominio antes de firmar.
Normalmente no: Fannie Mae considera inelegibles los proyectos con características de hotel. Existen alternativas, pero cambian las condiciones. Su prestamista debe evaluar el proyecto antes de que usted comprometa un depósito.
El acuerdo de licencia fija plazo, renovación y causales de terminación. Conviene leer esas cláusulas con su abogado y preguntar cómo se ajustaría el presupuesto de la asociación si el contrato de servicios terminara.
Fuentes: Fannie Mae, Selling Guide B4-2.1-03 (proyectos inelegibles); Estatutos de Florida 718.110(13), 718.112, 718.503, 509.032(7)(b) y capítulo 509; Miami-Dade County, certificado de uso para alquileres vacacionales. Consultado el 29 de septiembre de 2026.
Adriana Peláez es asesora inmobiliaria licenciada en el estado de Florida (licencia SL3455310) desde 2019 y trabaja con My Realty Group desde Doral. Acompaña a compradores, vendedores e inversionistas en Miami-Dade junto a un equipo de prestamistas, compañías de título, inspectores, contadores y abogados inmobiliarios. Para revisar su caso puede escribirle o llamar al +1 305 988 7230.

Estrategia, claridad y acompañamiento en cada decisión inmobiliaria.
Soy Adriana Peláez, asesora inmobiliaria especializada en planificación patrimonial e inversiones de alto valor. Entrar al mercado exige más que ver opciones en un catálogo: requiere análisis, criterio técnico y una estrategia clara que responda a tus verdaderos intereses. Combino una metodología rigurosa con un trato cercano y honesto.
No estoy aquí para mostrarte inmuebles de forma apresurada, sino para escucharte, evaluar las mejores oportunidades y ayudarte a elegir la inversión que represente tu visión de futuro. Si buscas asesoría donde la transparencia y tu tranquilidad sean la prioridad, trabajemos juntos.
La estrategia BRRRR explicada
BRRRR describe un ciclo de inversión: comprar, remodelar, alquilar, refinanciar y repetir. Lo que decide si el ciclo funciona no es la sigla, sino los permisos de obra, la documentación del alquiler y los plazos de antigüedad que exige el refinanciamiento.
Hipoteca para extranjeros en Florida: cómo funciona el financiamiento del comprador no residente
Existen programas de préstamo para compradores extranjeros en Florida. Qué documentación suele intervenir, cómo se diferencian de un préstamo convencional y qué especialistas participan en el proceso.
House hacking: vivir en una unidad y alquilar las demás
En qué consiste el house hacking, cómo cambia el financiamiento al ocupar una de las unidades, cómo cuenta la renta de las demás en la calificación del préstamo y qué obligaciones asume quien arrienda en Florida.


